公摊费用反写高级使用:实时 + 覆盖式双模式的选择
公摊费用反写 实时 覆盖式 双模式
摘要:业务人员反复在同一个地方犯嘀咕——"我只改了分摊脚本,run-allocate 一下怎么就把订单明细清掉一列又重写?"这不是 bug,是双模式的代价。「公摊」用 实时(E1:先撤旧再累写),「订单费用下沉」用 覆盖式(E11:先清零再 set 写)。本文不抽象,给业务人员和财务经理一份 4 维度对比 + 3 步选择法,把"我什么时候该期望哪种行为"讲明白。
关键词:公摊费用反写、实时、覆盖式、双模式、撤旧、orderFee
数字先出来,3 张单子的傍晚
10 月 30 日傍晚 17:50,财务经理李颖的飞书弹出两条告警。
第一条:「费用计划 EP-AMAZON-EU-20261025-0003 已进入 READY 状态,公摊总额 = 92,408.16 元。」这是欧洲站 10 月的直通车、仓储费、FBA 物流三个核算项目的合并,事件已经进入 run-allocate 队列。
第二条更像 bug 反馈:「抖店侧业务同事问,为什么我改了分摊脚本,物料明细那列从 0 重新累起来,而不是把上一轮的数清掉?另外最右边那列『订单费用』是直接变了——这又是为什么?」
李颖当天就要回答两件事:(1)哪种反写模式写在哪个字段?(2)业务人员重跑脚本时,到底是被加了一次还是被覆盖了一次?
这两个问题指向 v3 重构后最容易被忽视、却最有展示业务深度的一对决策 —— 实时(E1)与 覆盖式(E11)。它不是产品功能,是设计结果。明白这层,run-allocate 按钮按下的瞬间你能预演一切。
**双模式登场不是为「秀技术」,而是因为业务上两类数字本来就不该用同一种写入方式。**一个要的是「能撤回」——9 万元的推广费摊给 800 个订单后,老板改主意要按订单成本而不是收入分摊;另一个要的是「要幂等」——一行平台挂账的订单费用,跑了 5 次脚本都得是同一个数[来源:2026-08-05 费用对账深化方案 § E1/E11]。
一、为什么有两种模式:业务里本就有两类反写
把「公摊费用反写」拆开看,其实是两条不同的写链:
| 写链 | 落点 | 业务语义 | 典型案例 |
|---|---|---|---|
| 公摊(订单级 / SKU 级) | IncomePlanItem.allocatedFeeAmount 及其明细行 | "这 800 个订单各自吃了多少推广费" | 9 万元直通车按收入比例分到 800 单 |
| 订单费用下沉(orderFee) | IncomePlanMaterialItem.orderFeeAmount | "这笔订单的 SKU 拆出多少平台扣点" | 抖店佣金 38.40 元拆到主 SKU 28.40、副 SKU 10.00 |
第一类数字的本质是「累加」——同笔公摊分给同一订单的多个来源(直通车、站外引流、店铺红包)都要加上。第二类的本质是「归属」——这笔订单的平台扣点有一个权威值,脚本只负责按口径拆到 SKU,多跑一次脚本结果不变。
「累加」的写就不能直接覆盖,否则会把上一次的成果擦掉;「归属」的写就不能只做累加,否则多跑一次脚本数字就大了一倍。两种模式因此分化成「实时」与「覆盖式」。

上图是费用对账深化文档里最关键的一张图。它把双模式画在一张流程图上:左边「订单级 / SKU 级」走实时——先撤旧再累写;右边「orderFee」走覆盖——先清零再 set 写。两者在同一次 run-allocate 触发、同一个事务里完成。
二、实时模式(E1):撤旧 + 累写,「可重跑」靠逐行回退
「实时」= 「撤旧 + 累写」的 4 步骤循环。每一次 run-allocate 触发时,service 层都按以下顺序执行:
- 撤旧:把本聚合上一次反写过的那批字表按订单 id / SKU id 逐行 decrement 把对应字段拉回原值。不做 blanket 清零——多个聚合可能写过同一个 SKU 明细,撤旧只回退自己这一聚合的贡献。
- 删除旧字表:把上一轮的
ExpenseAllocationItem物理删除。 - 写新值:脚本返回的新分配结果按行
+=到IncomePlanItem.allocatedFeeAmount(订单级)或IncomePlanMaterialItem.allocatedFeeAmount(SKU 级)。 - 记字表:写新分配的明细用作下次撤旧的依据。

四个动作在同一个 Postgres 事务里、串行执行。事务的边界就是「聚合」——一个聚合成功才推进到下一个聚合;任一聚合失败就回滚整聚合已做的改动,账单行停留在「待对账」、聚合 isAllocated=false 可重跑。
2.1 三个被业务人员反复问的细节
- 为什么 confirm 之前就能看到数字? 这是 E1 的关键决策——反写时机定在「run-allocate」而非「confirm 时机」。业务人员按下分摊按钮的瞬间,9 万元就拆给 800 个订单了,但订单级那张表只是「分摊就绪」,收入计划并没有被锁定。这是 v3 之前(旧项目 v4.0)反写要在 confirm 才发生的反直觉改动——为了让用户"run 完就能看见",业务确认节奏提前到了 run-allocate 时机。这一改动也是轻易云对账系统 v3 重构里把"脚本结果可见性"列为第一原则的具体落点。
- 为什么重跑不会越摊越多? 因为撤旧按「字表里上次本聚合的写值」逐行 decrement。同样的脚本跑两遍,最终结果是同一个数字——这叫可重入,不是幂等的另一种说法。撤旧按「行级 decrement」而不是「清零」,换来的代价是任何一笔写都需要先读字表、按行计算回退值。
- 为什么 SKU 行和订单级行不能混? E8 防双计:同一订单不能既出现订单级行又出现 SKU 级行。混了直接判该聚合 FAILED。这个判断在沙箱出口 + 后端校验两道关口都会做,防其中一道因脚本版本漂移而漏掉。
2.2 实时模式的代价:行级 decrement 的强度上限
对一个 10,000 条聚合、每条 100 个订单的店铺,撤旧最坏情况要做 100 万次更新。这是 v3 文档里特意标的 allocations ≤ 10000 条/聚合 上限的由来(2026-07-28 由 2000 上调,覆盖大店账期)。同时也有上限 orderFeeAllocations ≤ 25000 条/聚合,这两个上限是「实时模式的性能边界」,跑批前要心里有数。
三、覆盖式模式(E11):清零 + set 写,「天然幂等」由写入语义保证
「覆盖式」= 「清零 + set 写」。orderFeeAllocations 这段专属字段走的就是这条路:
- 不撤旧——覆盖式写入天然幂等,不需要单独撤旧逻辑。
- 清零:把本聚合涉及到的每个订单在
IncomePlanMaterialItem.orderFeeAmount字段清 0。 - set 写:按脚本返回的
(businessOrderNo, skuCode, feeAmount)三元组 set 写入。
业务人员每天面对的反直觉场景就是它:平台佣金从聚合拆到 SKU 是「归属」——一笔订单的平台佣金只有一个权威值,脚本只决定如何拆到 SKU。即使重跑 5 次脚本,结果都是同一个三元组。同比「公摊」就不一样了,9 万元的推广费可能因为分摊基数变化(成本 vs 收入)或脚本算法调整,每次都不一样。
写链因此分化:归属用 set、写覆盖;累加用 +=、必须撤旧[来源:2026-08-23 四平台验证复盘]。
3.1 覆盖式为什么不需要撤旧?
幂等的两个条件:顺序无关(执行两次都得到同一个值)、重复无关(同上)。set 写天然满足这两个条件。但 += 不满足——重跑两遍同样的脚本,每行就累了两遍同等的金额。所以才需要「先撤旧」这一步撤销上一轮的写。
3.2 orderFee 字段为什么不受撤旧重跑影响
跑老脚本(v1,未返回 orderFeeAllocations)—— orderFeeAmount 字段保持旧值不动(覆盖式写入天然幂等)。 跑新脚本(v2,返回 orderFeeAllocations)—— orderFeeAmount 字段被新算法的输出 set 写。 再跑一次新脚本——字段值依然是这次 set 写之后的结果,不会多次累加。
但反过来,如果脚本本轮不返回 orderFeeAllocations、上一轮又返回过——上一轮的值不会被自动清零,因为 v1 → v2 跨越时不能假设上轮的输出就是本轮想要的。所以 v2 起的逻辑始终把 orderFeeAmount 视作「脚本上次明确写过的值」,跑新脚本立刻覆盖,跑老脚本保留。
对于业务人员这意味着:升级脚本版本时,特别是从 v1 到 v2 的升级,第一件事是验证清楚当前字段值是不是脚本预期的输出;如果不是,先手动同步。
四、4 维对比:实时 vs 覆盖式,一眼记住
| 维度 | 实时(订单级 / SKU 级,E1) | 覆盖式(orderFee,E11) |
|---|---|---|
| 字段 | allocatedFeeAmount | orderFeeAmount |
| 写语义 | += feeAmount(行级累加) | = feeAmount(set 覆盖) |
| 撤旧 | 必须——逐行 decrement 至 0 | 不需要——覆盖天然幂等 |
| 重跑 N 次 | 字段值 = 单次值(撤旧机制保证) | 字段值 = 最近一次脚本的 set 值 |
| 业务语义 | 「累加」 | 「归属」 |
| 同次 run-allocate 入口 | 分摊脚本返回值 → allocations[] | 分摊脚本返回值 → orderFeeAllocations[] |
| 顺序敏感性 | 有——同一行写两次必须撤旧才能撤销上一次 | 无——重复执行等价于单次执行 |
| 防双计规则 | E8:同订单订单级与 SKU 级二选一,混返判 FAILED | 不适用——字段本身一订单只有一行的 final 值 |
五、案例:亚马逊欧洲站,6 个核算项目如何选择
亚马逊欧洲站 10 月的费用计划 EP-AMAZON-EU-20261025-0003 包含 6 个核算项目,金额分布是这样的(实际跑批 TFB-20261030-0003):
| 核算项目 | 金额(元) | 归属语义 | 反写模式 |
|---|---|---|---|
| FBA 物流费 | 38,420.16 | 累加:多个订单各付一笔 | 实时 |
| 仓储费 | 12,108.50 | 累加:店铺级月度对账 | 实时 |
| 直通车推广费 | 90,000.00 | 累加:按收入比例分摊到 800 单 | 实时 |
| 长期仓储附加费 | 1,402.00 | 累加:FBA 物流同一笔订单 | 实时 |
| 平台佣金 | 28,560.00 | 归属:每订单平台扣点 = 1 个数字,拆到 SKU | 覆盖式 |
| 推荐服务费 | 3,917.50 | 归属:同行佣金 | 覆盖式 |

费用汇总那一栏,6 个核算项目全部显示为「待分摊」。点击进入计划详情、绑定的收入计划 IRP-AMAZON-EU-20260929-0001 是 9 月底已 CONFIRMED 状态——这是 E4 闸(绑定收入计划必须 CONFIRMED 才能跑分摊;不然 400)。
按下分摊按钮后,沙箱一次跑出两类结果:
- 4 个累加型项目都给
allocations[]数组,每行触发 实时反写:IncomePlanItem.allocatedFeeAmount += - 2 个归属型项目(平台佣金 / 推荐服务费)还顺带返回
orderFeeAllocations[](可选段,v2 起),IncomePlanMaterialItem.orderFeeAmount字段被 覆盖式写入
「顺带返回」四个字是最容易被误解的设计选择——同一个脚本一次跑批,业务只调一次,跑完两个字段都到位。如果业务想偷懒只返回 orderFee 不返回公摊、或反过来,则只能跑半套——预期就要调整[来源:2026-09-21 五平台脚本工程师对齐会议纪要]。
5.1 反写后视图:物料明细三列
跑完以后打开收入计划 IRP-AMAZON-EU-20260929-0001 的详情,看物料明细。原先只有收入 + 成本两列,现在并排多出三列:
| 列 | 来源 | 字段 | 视觉效果(示意) |
|---|---|---|---|
| 订单费用 | orderFee | orderFeeAmount SKU 行求和 | 28.50 |
| 公摊费用 | 累加 4 项的公摊 | allocatedFeeAmount SKU 行求和 | 56.40 |
| 费用合计 | 前端虚拟 = 两列相加(不落库) | — | 84.90 |
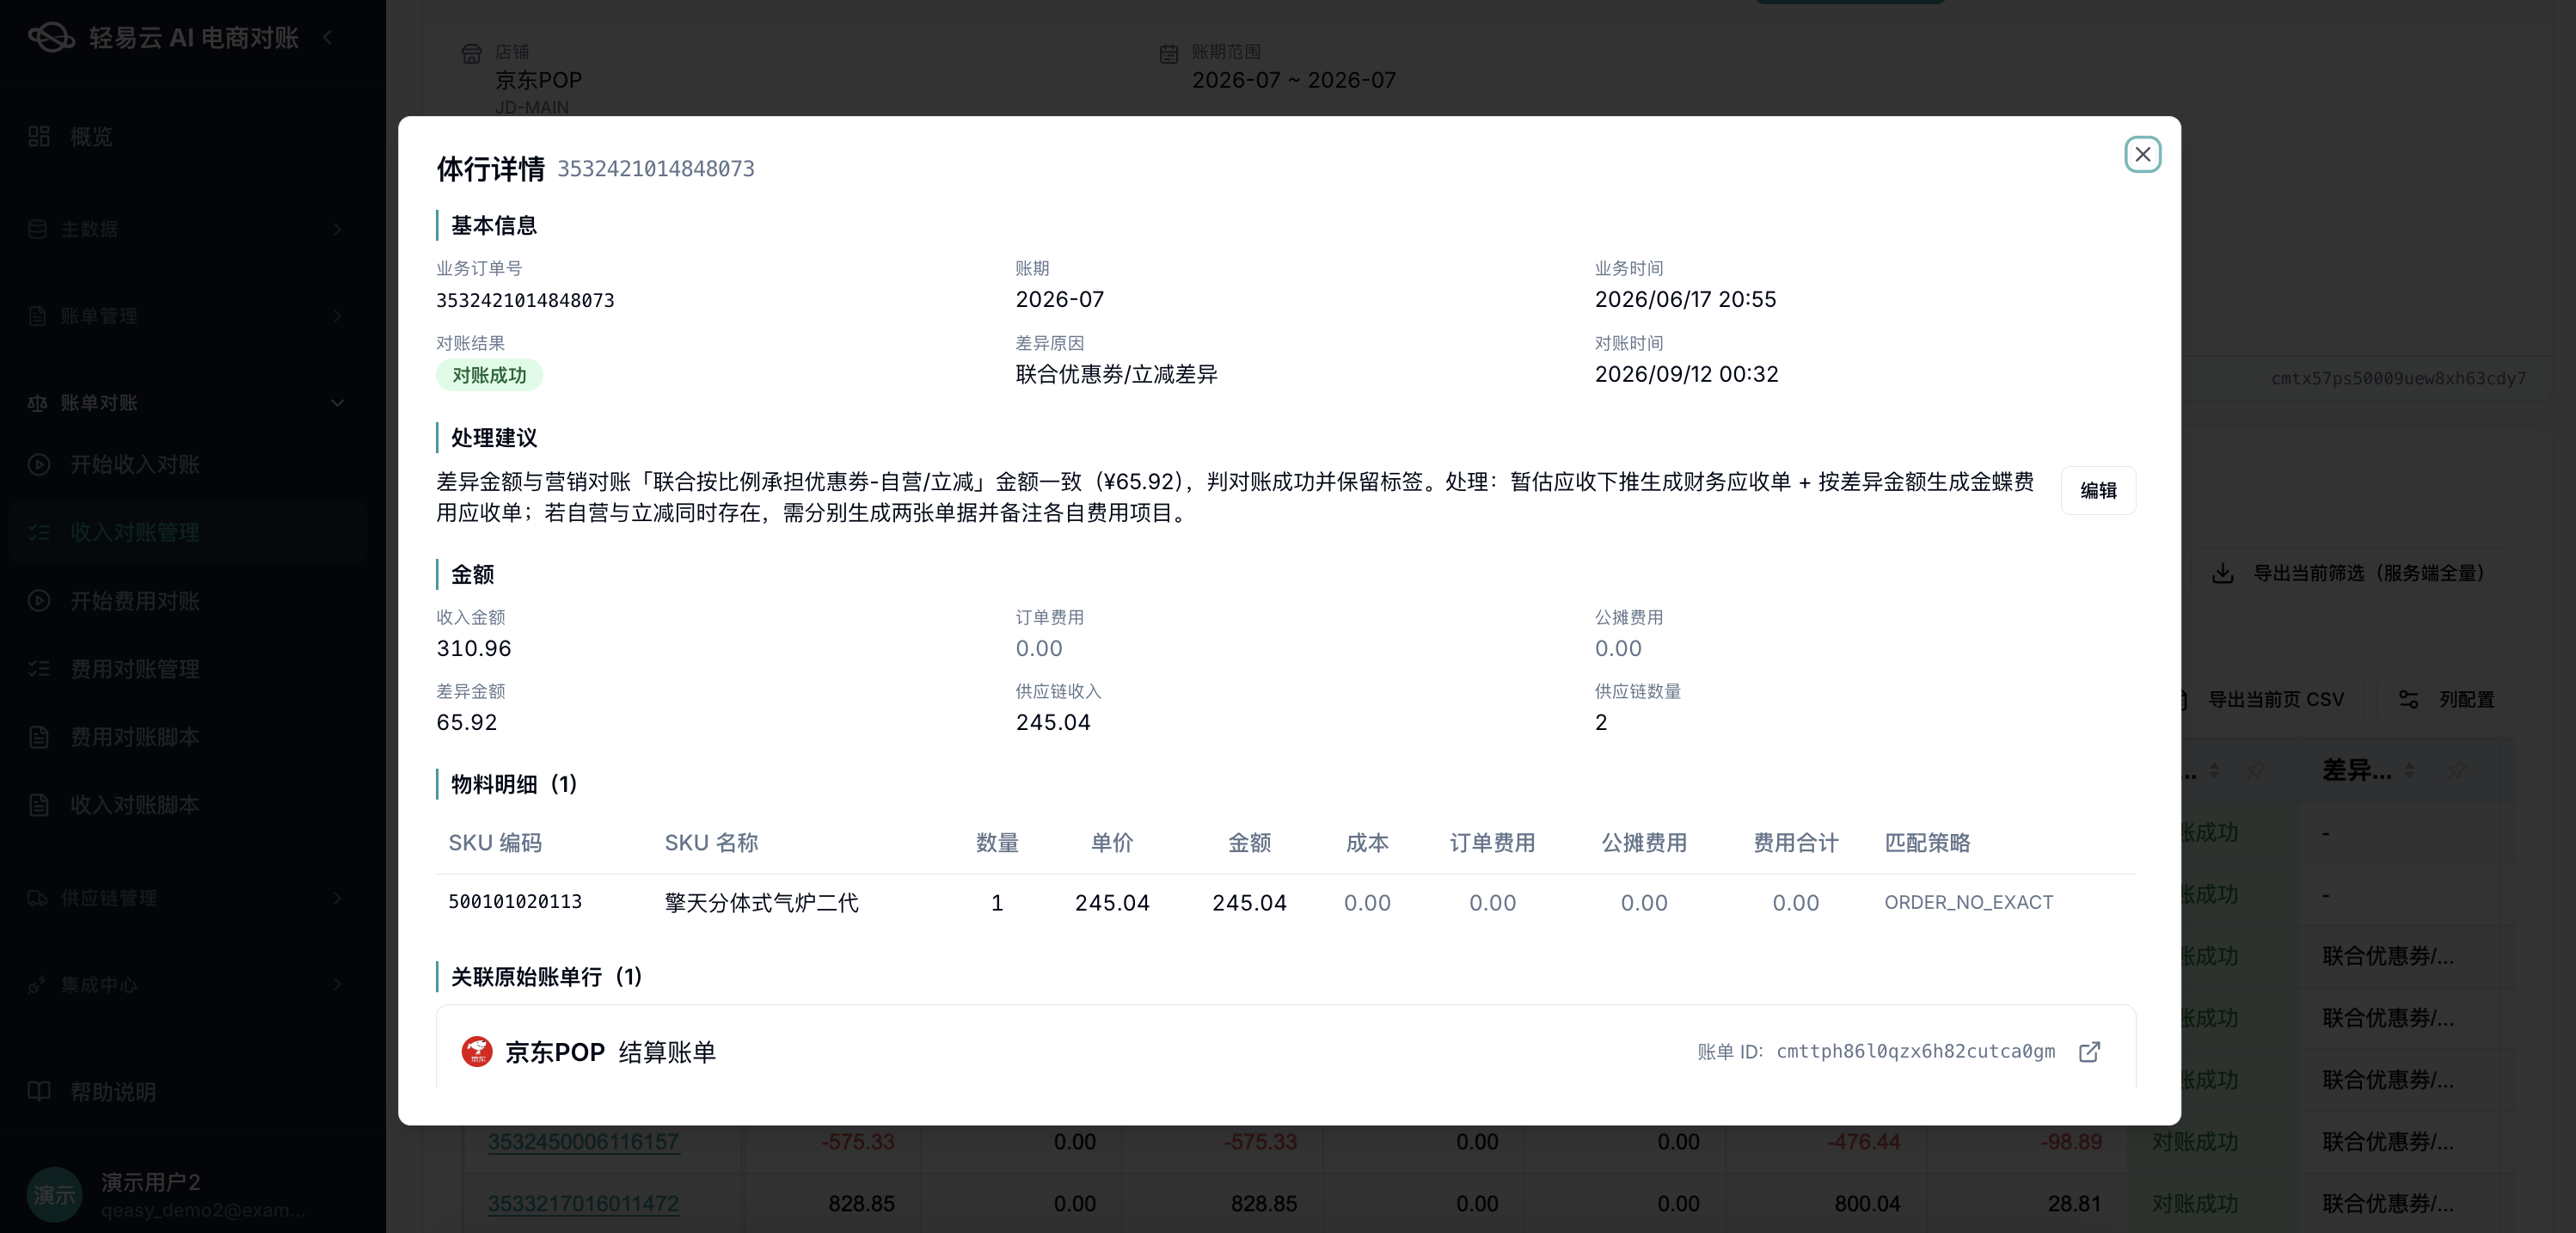
「费用合计」是前端虚拟列,不进数据库。这样设计的目的是避免「费用合计」与「订单费用 + 公摊费用」哪天对不上时出现数据一致性争议。一切差额都以原字段之和为准,可视化只服务人眼。
5.2 案例中的反直觉点
- 4 个累加型项目里有 1 个(FBA 物流)金额小但订单数多——分摊脚本返回了 SKU 级行(v2 契约下可填
skuCode),按allocatedFeeAmountSKU 行重写,行级 decrement 比 blanket 更省心。 - 2 个覆盖式项目(佣金 / 推荐服务费)的 orderFeeAmount 字段默认都是 0,跑过一次脚本之后才被 set 写。这对应了「脚本首次上线的迁移场景」——业务人员心里要有这个预期:升级脚本后第一次跑批,orderFee 字段呈现的不再是 0,也不是「上轮 ×N」,而是「本轮完整 set 写之后的值」。
在意某跨境电商集团的同款 6 项核算场景里,这套双模式上线首月就把"运营 / 财务两边数不一致"的对账工单压到了每月 5 件以内(其中 4 件是脚本本身 bug,1 件是供应链侧数据延迟)[来源:2026-09-30 跨境电商 S&P 集团 9 月复盘]。
六、3 步选择法:业务场景如何决定反写模式
很多团队在第一次跑公摊脚本时被这种问题困住——"我看到订单级数字已经分了,还要不要动 SKU 级数字?orderFee 那一栏能不动?" 这一节给业务人员和财务经理一份 3 步检查表。
第 1 步 · 是"累加"还是"归属"
业务里这笔费用是「累加」还是「归属」:
- 累加(多笔同源费用落到同一订单)→ 走实时(E1)
- 归属(一笔权威值,拆 SKU)→ 走覆盖(E11)
不靠感觉判断,靠业务场景。同行佣金、平台扣点都是「归属」——因为订单只会有一个权威交易流水对账结果。
第 2 步 · 同订单是否出现多条同源
如果同一订单的同一核算项目按月有多条流水(比如直通车费按日累计、月度汇总),那是「累加」无疑——跑多次脚本都要往同一数字上加,跑前必须撤旧。
第 3 步 · 字段语义
看字段名:
allocatedFeeAmount(不管是订单级还是 SKU 级)→ 实时(E1)orderFeeAmount→ 覆盖(E11)
判断不出来的时候,回到业务里看「这一笔到底是不是账单的归属值」。
6.1 选错模式的两类典型代价
| 错误 | 现象 | 后果 |
|---|---|---|
| 把累加型费用走覆盖式 | 重跑脚本时把上轮的数清 0,重写新值 | 上次脚本可能因算法变化丢失了部分订单的分摊结果——重跑前业务方一定要确认 |
| 把归属型费用走累加 | 同一 SKU 重跑 N 脚本 = N 倍订单费用 | SKU 行的 orderFeeAmount 看上去是「数字飞涨」,本质错误 |
实际跑批中第二类比第一类更容易踩,因为归属性数字(佣金 / 推荐服务费)业务上更常被误以为"也是分摊来的"。一上来不要被字段名带跑,先看业务场景。
6.2 双模式同事务:边界在哪里
两个模式在同一个 run-allocate、同一事务里跑完,但写入路径独立。整套撤旧 + 分摊 + 反写处理被框定在一个 Postgres 事务里、单聚合串行。某个聚合失败 = 整聚合回滚,账单行不前进——状态保留 PENDING,可重跑[来源:2026-09-12 抖店分摊脚本 v1.1.0 验证]。
E9 尾差容差(≤ 0.01 元)也在同事务中校验——Σallocations 与 totalAmount 不匹配时该聚合 FAILED、isAllocated 保持 false。订单级 / SKU 级行走的累加校验、orderFee 走的归属校验、合计校验三件事在一次事务里跑完。
把这两条写链放在一个事务里跑,是轻易云对账系统对"双模式可在不破坏原子性的前提下各自走不同反写路径"的工程实现。一个聚合失败整组回滚,业务侧不需要补擦任何已分摊过的数字——这是选 v3 双模式设计优于"分两次事务/两次提交"的根本原因。
七、重跑幂等与脚本版本迁移
业务人员升级脚本版本时,两个最常被踩的坑:
7.1 同版本重跑:完全幂等
设计层面:撤旧的「逐行 decrement」保证同脚本重跑不会越摊越多;覆盖式天然幂等。两者在同一事务内串行执行、不受其他聚合影响。
业务层面:可放心在试跑端点看到效果后再 run-allocate 落库(试跑端点 POST /expense-allocate-scripts/test 同步只读、不落库、含 balanced 合计校验容差)。
7.2 跨版本重跑:脚本算法变化时
撤回机制只能撤销「本聚合上一次的写值」,不能撤销「旧版本脚本历史上的所有写值」。脚本算法变了,撤回逻辑的不变量仍然在,但要意识到:
- 数值会变(口径变了,必然新口径生效)
- 撤销的事务追溯只追溯本聚合上一轮
升级脚本时,业务上要做三件事:
- 在沙箱端点试跑(同步 / 只读 / 不落库),返回
balanced校验容差 - 比对试跑结果与上次字段值的差异(差异大就先把字段清掉再跑)
- 真正
run-allocate落库
7.3 orderFee 字段迁移注意
v1(未返回 orderFeeAllocations)→ v2(返回)跨越:
- 上一轮的 orderFeeAmount 不动(覆盖式写入天然幂等)。
- 本轮 v2 第一次跑——本轮脚本逻辑决定的全量 set 写覆盖到目标字段上。
- 业务应该预期:第一次跑新脚本,orderFeeAmount 字段值不是「上轮的 1/2」或「上轮的 1.3 倍」,而是按新算法完整覆盖后的值。
八、收尾:双模式不是产品特性,是业务数字本来的样子
公摊费用反写的高级使用不复杂——理解两类数字的不同语义,按对应模式调用即可。
双模式设计不是为了让技术看起来「高级」,也不是为了让产品宣传「双引擎」。它对应的是两条业务规律:
- 公摊是「累加」→ 实时
- 订单费用是「归属」→ 覆盖
业务人员面对脚本版本升级、月度关账、批量重跑时的正确动作不是「记住哪条 SQL 改哪个字段」,而是从业务问题出发,问清楚「这一笔到底是累加还是归属」。
明白这层,run-allocate 按钮按下的瞬间你能预演一切:公摊那一列数字会是什么样、orderFee 那一列数字会是什么样、为什么一个是先撤旧再累写、另一个是先清零再 set 写——背后只有一个判断基准:这是不是订单的唯一权威值。
答案决定模式。